STF delimita aplicação da taxa Selic às causas da fazenda pública
Em 15 de maio de 2026, o Supremo Tribunal Federal (STF), por unanimidade, rejeitou os embargos de declaração opostos pelo Município e pelo Estado de São Paulo no ARE 1.557.312 (Tema 1.419), reafirmando que a taxa Selic é o único índice aplicável à atualização monetária e aos encargos moratórios em toda e qualquer discussão ou condenação envolvendo a Fazenda Pública — mas restringindo expressamente esse entendimento ao período regido pelo art. 3º da EC 113/2021, vigente de 09.12.2021 até a entrada em vigor da EC 136/2025.
Contexto normativo: EC 113/2021 e EC 136/2025
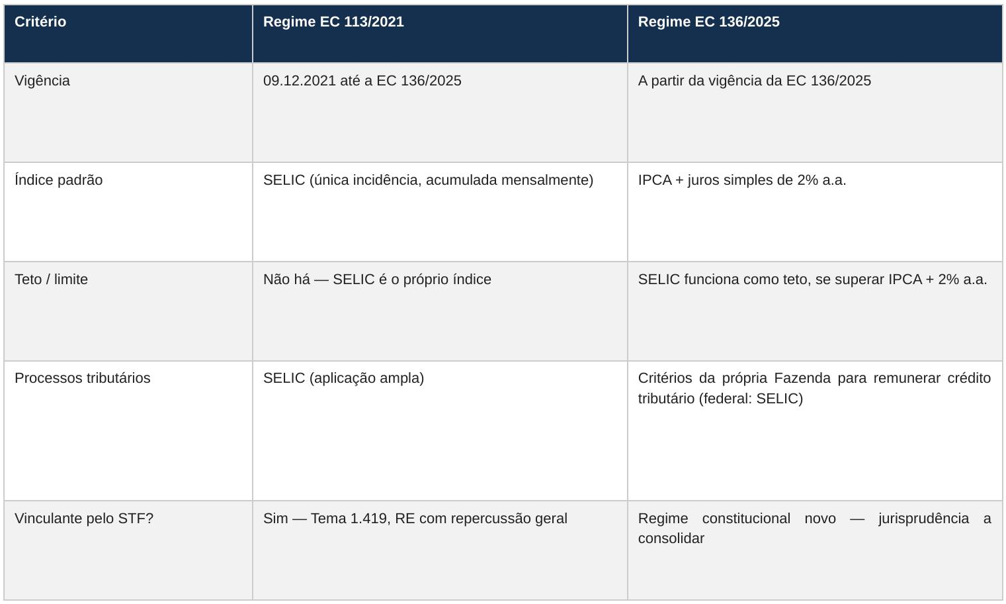
A EC 113/2021 (promulgada em 09 de dezembro de 2021) estabeleceu, em seu art. 3º, que nas discussões e condenações envolvendo a Fazenda Pública — independentemente de sua natureza, inclusive precatórios — haveria a incidência, uma única vez e até o efetivo pagamento, do índice da taxa Selic acumulada mensalmente. Esse dispositivo substituiu o regime anterior, que combinava correção monetária por índice inflacionário e juros moratórios de 1% ao mês.
A tese foi levada ao STF e consolidada no Tema 1.419, quando o Plenário fixou a seguinte orientação vinculante: a Selic deve ser aplicada como índice único de atualização e remuneração do capital em qualquer causa que envolva a Fazenda Pública, incluindo a cobrança judicial de créditos tributários em que ela figure como credora.
A EC 136/2025, porém, reformulou integralmente o dispositivo. Sob o novo regramento:
- o padrão passou a ser a atualização pelo IPCA, acrescida de juros simples de 2% ao ano;
- a Selic somente incide como teto, quando o resultado de sua aplicação superar a combinação IPCA + 2% a.a.;
- para processos de natureza tributária, a EC 136/2025 autoriza a aplicação dos mesmos critérios utilizados pela Fazenda para remunerar seu crédito tributário — o que, no âmbito federal, corresponde essencialmente à própria Selic.
O julgamento de maio de 2026: ARE 1.557.312 (tema 1.419)
O Plenário Virtual encerrou, em 15 de maio de 2026, o julgamento dos embargos de declaração apresentados pelo Município de São Paulo e pelo Estado de São Paulo. A relatoria coube ao Ministro Luiz Edson Fachin, presidente do STF, que conduziu o julgamento e teve seu voto integralmente acompanhado pelos demais ministros.
As principais conclusões foram:
- inexistência de obscuridade, omissão, contradição ou erro material no acórdão embargado: o relator afirmou que o julgamento original era preciso e não comportava revisão por via de embargos de declaração;
- reafirmação da tese: a Selic continua aplicável a todas as discussões e condenações envolvendo a Fazenda Pública surgidas ou pendentes durante a vigência da EC 113/2021;
- delimitação do marco temporal: o entendimento vinculante do Tema 1.419 está adstrito à redação original do art. 3º da EC 113/2021 e não se projeta automaticamente sobre o regime instituído pela EC 136/2025;
- EC 136/2025 não é ‘interpretação autêntica’: o STF rechaçou o argumento de que a nova emenda constitucional apenas teria esclarecido o sentido da anterior. Para o relator, a EC 136/2025 substituiu integralmente o dispositivo, criando um regime jurídico distinto — sem prever retroatividade de seus efeitos;
- rejeição da modulação de efeitos: o pedido formulado pelo Estado de São Paulo, com base em alegados impactos financeiros e arrecadatórios, foi indeferido. O relator entendeu que não houve ruptura abrupta de interpretação constitucional que justificasse o temperamento dos efeitos.
Em síntese: o STF não alterou a tese; delimitou-a. A SELIC continua sendo o índice correto para o período de 09.12.2021 até a vigência da EC 136/2025. A partir daí, aplica-se o novo regime — cujo contorno definitivo ainda aguarda maior amadurecimento jurisprudencial.
Dois regimes em paralelo: como identificar o aplicável
A decisão impõe ao advogado e ao gestor financeiro a necessidade de mapear, em cada processo, a qual regime cada período de encargos está submetido. O quadro abaixo sintetiza os parâmetros:
Impactos práticos e pontos de atenção
A decisão produz reflexos em múltiplos cenários de interesse dos nossos clientes:
Execuções fiscais e cobranças pela Fazenda
Em execuções fiscais municipais, estaduais e federais ainda em curso, os encargos incidentes sobre o período anterior à EC 136/2025 devem ser calculados exclusivamente pela SELIC, afastando-se qualquer combinação de índices (IPCA + juros mensais fixos). A rejeição da modulação consolida a aplicação retroativa da SELIC desde 09.12.2021, o que beneficia contribuintes que estejam sendo cobrados por índices mais onerosos.
Repetição de indébito e ação de restituição
Para contribuintes que obtiveram êxito em ações de repetição de indébito e aguardam o recebimento de valores da Fazenda, a SELIC incide sobre o crédito durante todo o período regido pela EC 113/2021. O período posterior à EC 136/2025 seguirá o novo regramento, que em cenários de inflação baixa pode resultar em atualização inferior à SELIC.
Precatórios e RPVs
Embora o julgamento não tenha versado diretamente sobre precatórios, a delimitação do regime da EC 113/2021 é igualmente relevante para fins de cálculo dos juros incidentes no período de inadimplência. Recomenda-se atenção à jurisprudência ainda em formação quanto à aplicação da EC 136/2025 nessa seara.
Garantias e negociações extrajudiciais
Em operações imobiliárias que envolvam obrigações junto ao poder público (ITBI, IPTU parcelado, ITCMD, contribuições de melhoria etc.), a exata identificação do regime de encargos aplicável é essencial para dimensionamento de garantias, provisões e contingências.
Atenção ao regime EC 136/2025 nos novos processos
A decisão de maio de 2026 não enfrentou o mérito do novo regime. A jurisprudência sobre a EC 136/2025 ainda está em formação, o que recomenda cautela nas projeções de atualização em causas ajuizadas ou a ajuizar sob o novo texto constitucional.
Ponto crítico: a rejeição do pedido de modulação confirma que os efeitos da Selic no regime da EC 113/2021 são retroativos a 09 de dezembro de 2021, sem ressalvas para pagamentos passados ou negociações extrajudiciais anteriores ao julgamento do Tema 1.419.
Conclusão
A decisão proferida pelo STF em 15 de maio de 2026 é, em sua essência, uma decisão de precisão: o Tribunal não alterou a tese do Tema 1.419, mas foi cirúrgico ao delimitar seu âmbito temporal. A Selic continua sendo a única régua de atualização monetária e de encargos moratórios em causas que envolvam a Fazenda Pública durante a vigência da EC 113/2021 — e apenas durante esse período.
O novo regime da EC 136/2025, que adota o IPCA acrescido de juros simples de 2% ao ano como padrão (com Selic como teto), não se beneficia do efeito vinculante do Tema 1.419. Sua interpretação e aplicação prática ainda estão sendo construídas pelos tribunais.
Este informativo tem caráter meramente informativo e não constitui parecer ou consultoria jurídica. Para análise específica de sua situação, consulte os advogados do escritório.